Photovoltaik ist längst mehr als eine ökologische Maßnahme – sie ist eine Anschaffung mit steuerlicher Wirkung. Wer als Unternehmer, Landwirt oder Selbstständiger heute eine PV-Anlage kauft, kann unter Umständen den IAB und die Abschreibung nutzen.
Doch wie funktioniert dieses steuerliche Zusammenspiel? Und wie können Sie es konkret für sich nutzen? In diesem Beitrag beleuchten wir die zwei wichtigsten Bausteine:
Investitionsabzugsbetrag (IAB) und Abschreibung – und zeigen Ihnen, wie Sie beide für Ihre PV-Anlage nutzen.
1. Der Investitionsabzugsbetrag (IAB) – vor der Anschaffung
Der IAB ist eine Regelung im Steuerrecht (§ 7g EStG), die es Ihnen erlaubt, bis zu 50 % der geplanten Anschaffungskosten in Ihrer Steuererklärung als Betriebsausgabe geltend zu machen – bevor Sie die Anlage überhaupt anschaffen.
Beispiel:
Sie planen im Jahr 2026 die Anschaffung einer PV-Anlage für 180.000 €. Bereits 2025 können Sie 90.000 € davon steuerlich absetzen – was bei einem angenommenen Steuersatz von 30 % eine rechnerische Steuerwirkung von 27.000 € bedeutet.
Vereinfachtes Beispiel: rechnerische Steuerwirkung bei angenommenem Steuersatz und erfüllten IAB-Voraussetzungen. Eine tatsächliche Erstattung hängt vom Einzelfall ab.
Der IAB wirkt also im Vorfeld Ihrer Anschaffung – und eröffnet Ihnen mehr Handlungsspielraum bei der Projektplanung.
2. Wer darf den IAB nutzen? – Voraussetzungen & Zielgruppen
Der Investitionsabzugsbetrag richtet sich an kleine und mittlere Betriebe, die bestimmte Bedingungen erfüllen. Die wichtigsten iab voraussetzungen sind:
-
Ihr Jahresgewinn liegt unter 200.000 €
-
Sie sind als Einzelunternehmer, Freiberufler, Landwirt, GbR oder kleine GmbH steuerlich aktiv
-
Die Anschaffung erfolgt innerhalb von 3 Jahren
-
Die Anlage wird betriebsnotwendig genutzt (z. B. Eigenverbrauch oder Stromverkauf über das Unternehmen)
Besonders geeignet ist der iab für:
-
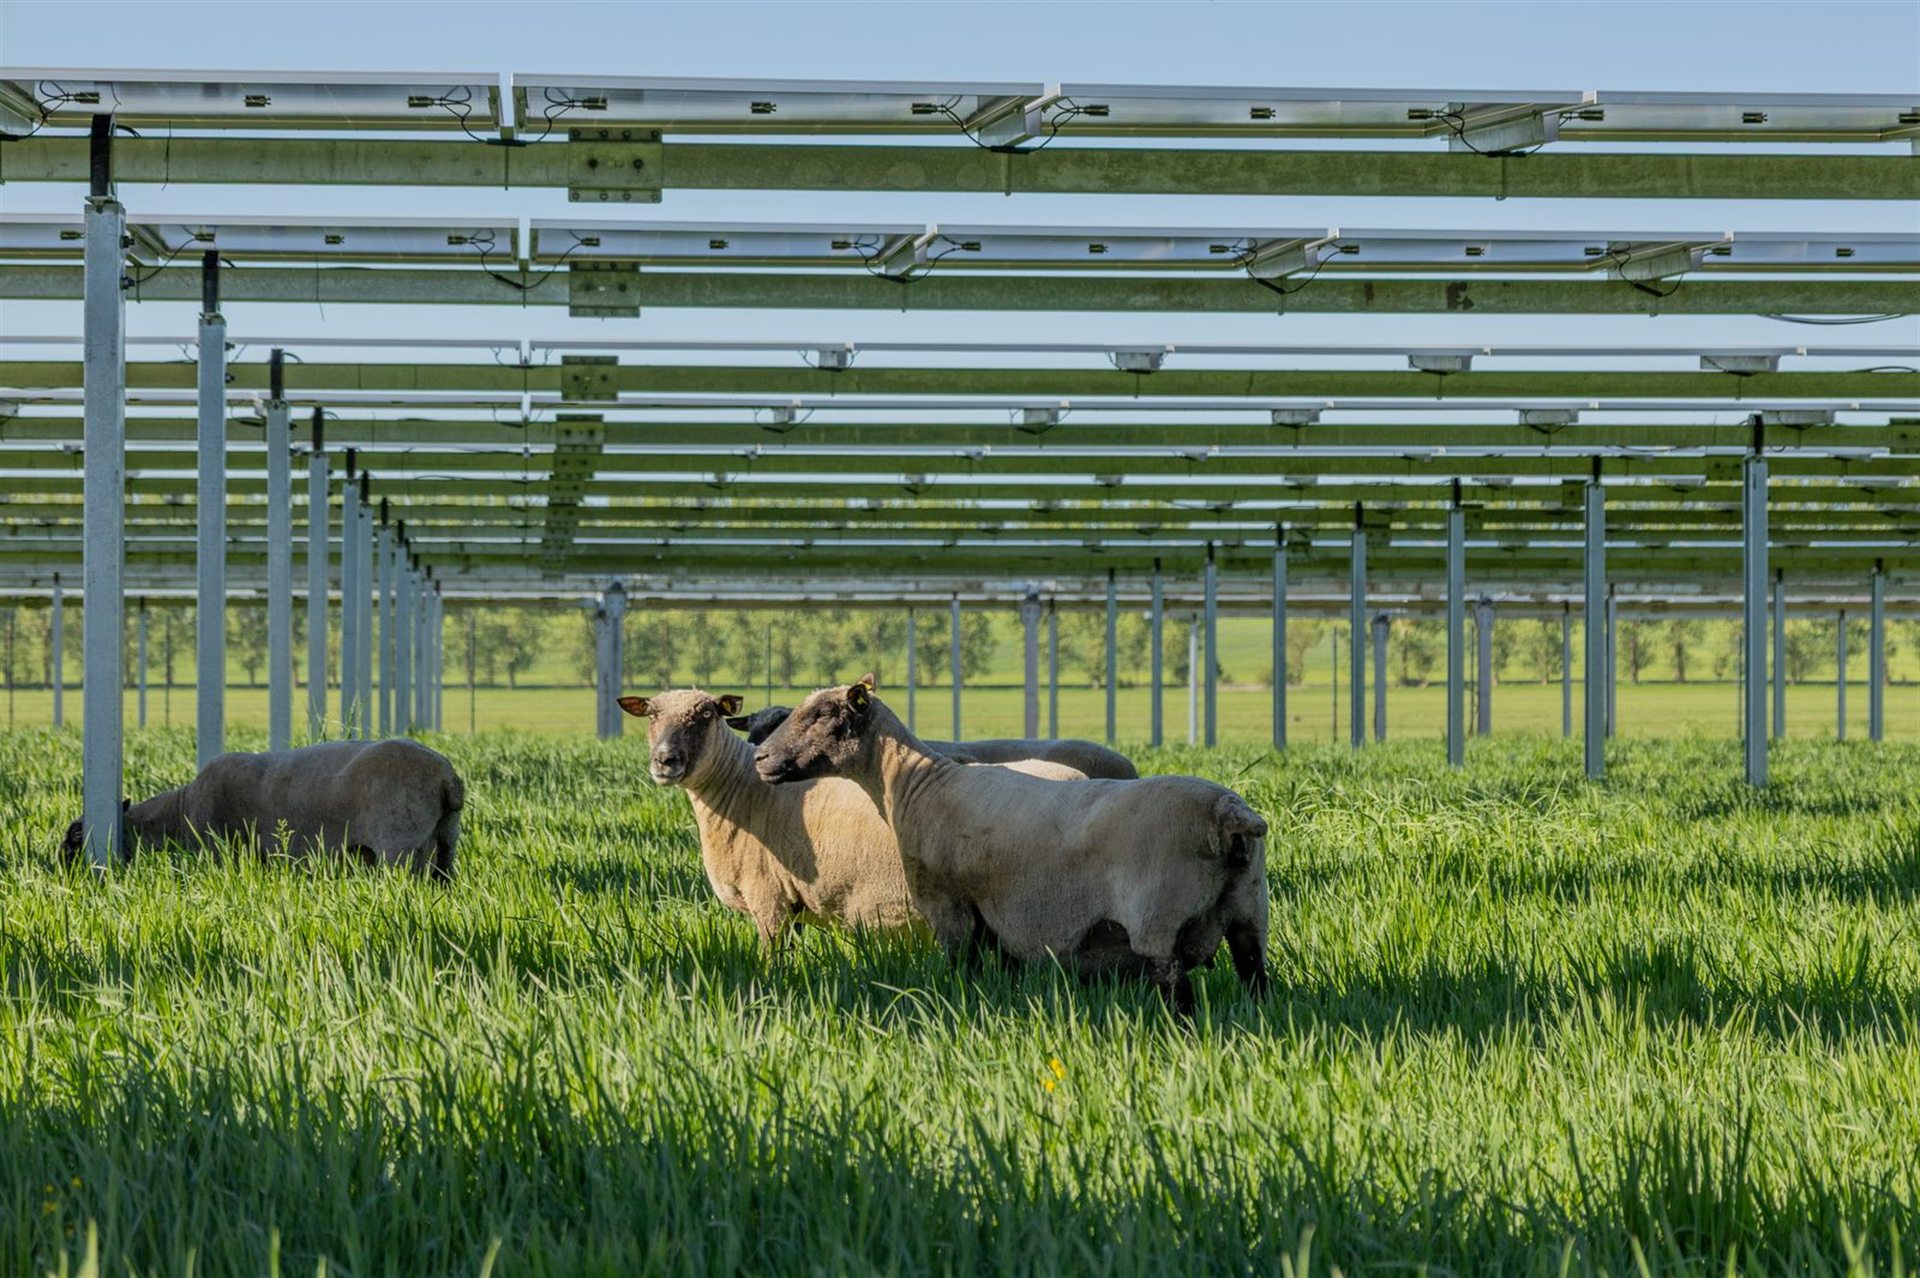
Landwirte, die eine Agri-PV-Anlage planen
3. Die große Gefahr: Wenn Sie den IAB auflösen müssen
Der größte Fehler im Umgang mit dem iab ist eine fehlende Umsetzung. Erfolgt die geplante Anschaffung nicht innerhalb von drei Jahren, muss der Betrag rückwirkend aufgelöst werden. Die sogenannte auflösung iab hat folgende Konsequenzen:
-
Der zuvor geltend gemachte Betrag wird nachversteuert
-
Sie müssen ggf. Zinsen zahlen
-
Ihre Buchhaltung muss rückwirkend korrigiert werden
Beispiel:
Sie haben 2025 80.000 € als iab geltend gemacht – können aber 2026 bis 2028 die Anschaffung nicht umsetzen. Dann werden Sie im Jahr 2028 rückwirkend zur Steuerzahlung herangezogen. Die steuerliche Wirkung wird dann rückgängig gemacht, ggf. mit Zinsen.
Tipp: Planen Sie realistisch, arbeiten Sie mit einem erfahrenen PV-Partner wie Smart Solar – und stimmen Sie sich frühzeitig mit Ihrem Steuerberater ab.
4. Abschreibung (AfA) über 20 Jahre
Nach der Anschaffung Ihrer PV-Anlage beginnt die Absetzung für Abnutzung (AfA). Nach aktueller Regelung wird eine Photovoltaikanlage über 20 Jahre linear abgeschrieben – das heißt, Sie können jedes Jahr 5 % der Investitionskosten als Betriebsausgabe geltend machen.
Beispiel:
Investitionskosten = 160.000 €
Abschreibung pro Jahr = 8.000 €
→ über 20 Jahre steuerliche Entlastung von 160.000 €
Kombinieren Sie den IAB mit der Abschreibung, wirkt der IAB vor der Anschaffung und die AfA danach.
5. Kombinationsbeispiel: Wie Sie beide Hebel nutzen
Ein landwirtschaftlicher Betrieb plant 2025 die Anschaffung einer Freiflächen-Agri-PV-Anlage für 250.000 €.
So kann der Ablauf aussehen:
-
2025: IAB über 125.000 € → rechnerische Steuerwirkung: ca. 37.500 € (vereinfachtes Beispiel bei angenommenem Steuersatz von 30 % und erfüllten IAB-Voraussetzungen; eine tatsächliche Erstattung hängt vom Einzelfall ab)
-
2026: Installation und Inbetriebnahme der Anlage
-
2026–2045: Abschreibung über 20 Jahre à 12.500 € jährlich
Ergebnis:
-
Klarer Zeitplan für Anschaffung und Abschreibung
-
Steuerliche Wirkung vor und nach der Anschaffung
6. Fazit: IAB und Abschreibung im Überblick
Die Kombination aus Investitionsabzugsbetrag und Abschreibung macht eine PV-Anlage steuerlich besonders interessant. Besonders in Zeiten steigender Energiekosten und wachsender ESG-Anforderungen bietet sie Ihnen nicht nur ökologische Vorteile, sondern auch einen spürbaren steuerlichen Effekt und eigenen Stromertrag.
Wenn Sie dabei auf die richtige Struktur und einen erfahrenen Partner setzt, können Sie die steuerlichen Regeln richtig anwenden – und Risiken wie die iab auflösung gezielt vermeiden.
Dieser Beitrag ersetzt keine steuerliche Beratung. Bitte stimmen Sie die Umsetzung mit Ihrem Steuerberater ab.