Eine eigene PV-Anlage anschaffen und dabei aktiv zur Energiewende beitragen? Wer sich heute für die Installation einer Photovoltaikanlage entscheidet, profitiert langfristig von Einsparungen beim Strom und kann unter Umständen den IAB nutzen. Möglich macht das der Investitionsabzugsbetrag, kurz „IAB“. Diese steuerliche Regelung passt gut zur Planung einer Solaranlage – vorausgesetzt, man kennt die Regeln.
Was ist der Investitionsabzugsbetrag (IAB)?
Der IAB ist eine Regelung im Einkommensteuergesetz (§ 7g EStG), die es Unternehmern erlaubt, geplante Anschaffungen vorab steuerlich geltend zu machen. Genauer gesagt: Bis zu 50 % der geplanten Anschaffungskosten können bereits vor der eigentlichen Anschaffung gewinnmindernd angesetzt werden.
Ein einfaches Beispiel:
Ein Unternehmer plant, im Jahr 2026 eine Solaranlage im Wert von 240.000 € zu installieren. Mit dem IAB kann er bereits 2025 bis zu 120.000 € als Betriebsausgabe ansetzen – obwohl die Anlage erst später angeschafft wird.
Wie wirkt sich der IAB steuerlich aus?
Das Prinzip ist einfach: Der Unternehmer erzielt 2025 einen Gewinn von 150.000 €. Ohne IAB müsste er diesen Gewinn voll versteuern. Mit dem IAB kann er 120.000 € als fiktive Investitionskosten ansetzen. Versteuert werden dann nur noch 30.000 €. Wie hoch die steuerliche Wirkung ist, hängt vom persönlichen Steuersatz ab.
Gerade bei der Anschaffung einer PV-Anlage, die ohnehin oft eine langfristige Planung mit sich bringen, passt das hervorragend ins Konzept.
Voraussetzungen: Wer darf den IAB überhaupt nutzen?
Der Investitionsabzugsbetrag ist eine gezielte Förderung für kleine und mittlere Betriebe. Damit Sie als Unternehmer oder Landwirt den IAB nutzen können, müssen Sie bestimmte Grenzwerte und Bedingungen einhalten. Die wichtigsten iab voraussetzungen sind:
Ihr Betrieb erzielt maximal 200.000 € Gewinn pro Jahr (nach § 7g EStG).
Die geplante Solaranlage muss betrieblich genutzt werden (z. B. zur Eigenstromversorgung oder zur Einspeisung gegen Einspeisevergütung).
Die Anschaffung muss innerhalb von drei Jahren erfolgen.
Wichtig: Der IAB kann auch rückgängig gemacht werden, wenn die Anschaffung nicht rechtzeitig oder nicht wie geplant umgesetzt wird. Dann droht die iab auflösung, was bedeutet, dass die steuerliche Wirkung rückgängig gemacht wird – samt Zinsen. Auch das Thema auflösung iab sollte daher mit Bedacht behandelt werden.
Welche Solaranlagen eignen sich für den IAB?
Nicht jede Solaranlage ist automatisch für den IAB geeignet – entscheidend ist die betriebliche Nutzung. Das bedeutet:
Gewerbliche Dachanlagen auf Hallen oder Produktionsgebäuden
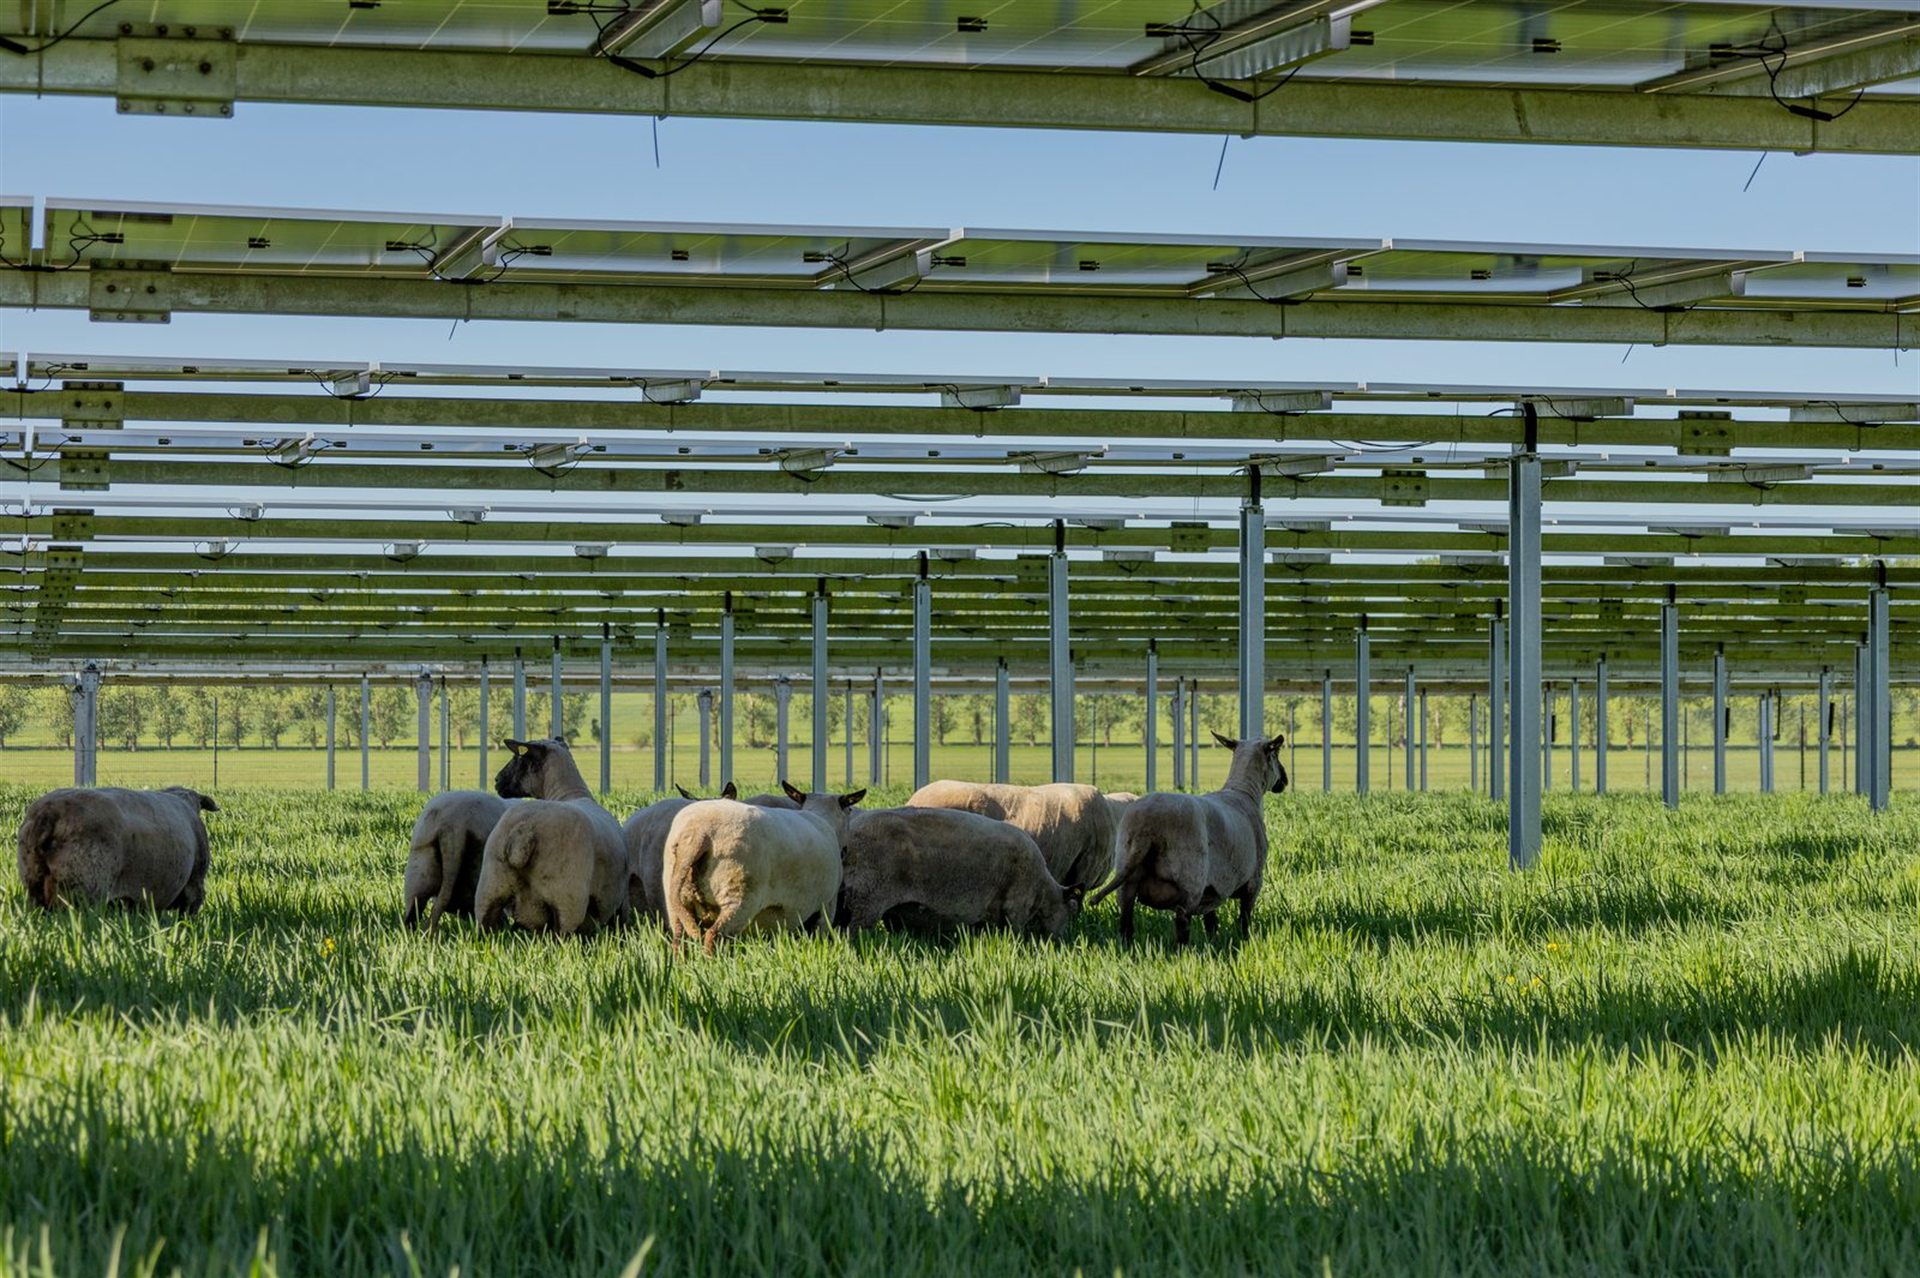
Agri-PV-Anlagen auf landwirtschaftlich genutzten Flächen
Freiflächenanlagen, sofern sie betrieblich genutzt oder vermietet werden
Anlagen von Selbstständigen oder Freiberuflern, etwa auf vermieteten Objekten
Wichtig ist, dass die Solaranlage dem Betrieb wirtschaftlich zugeordnet werden kann. Eine private Nutzung schließt die Anwendung des IAB aus.
Vorsicht bei der IAB Auflösung – Was tun, wenn sich die Anschaffung verzögert?
Die häufigsten Gründe für die Auflösung eines IAB liegen in Planungsfehlern oder Verzögerungen bei Genehmigungen oder Netzanschlüssen. Gerade bei großen Photovoltaik-Projekten können Genehmigungsverfahren oder Lieferschwierigkeiten dazu führen, dass die geplante Anschaffung nicht innerhalb von drei Jahren realisiert wird.
In diesem Fall muss der IAB rückwirkend aufgelöst werden. Das bedeutet:
Der Gewinn aus dem Vorjahr wird neu berechnet
Die steuerliche Wirkung entfällt
Zinszahlungen können anfallen
Eine rechtzeitige Kommunikation mit dem Steuerberater ist hier entscheidend. Wer frühzeitig merkt, dass sich die Anschaffung verzögert, kann gegebenenfalls noch gegensteuern.
Praxisbeispiel: Wie ein Landwirt den IAB nutzt
Ein Landwirt in Brandenburg plant eine Dachsanierung und den Bau einer 180 kWp-PV-Anlage auf seinem neuen Rinderstall. Die Anschaffungskosten belaufen sich auf ca. 220.000 €. Da sein Gewinn im Jahr 2025 bei 170.000 € liegt, beantragt er über seinen Steuerberater einen IAB über 110.000 €.
Ergebnis: rechnerische Steuerwirkung von rund 35.000 € im Jahr 2025 (vereinfachtes Beispiel, die tatsächliche Wirkung hängt vom Einzelfall ab)
Die Anschaffung der PV-Anlage erfolgt Mitte 2026
Die Auflagen werden erfüllt, der IAB muss nicht aufgelöst werden
Zusätzlich erhält er die Einspeisevergütung für den eingespeisten Strom
Fazit: Eine Win-Win-Situation – für den Betrieb und für das Klima.
Fazit: IAB und Nachhaltigkeit verbinden
Wer eine Solaranlage anschaffen möchte, sollte den Investitionsabzugsbetrag kennen – und nutzen. Gerade für kleine und mittlere Betriebe kann der IAB eine sinnvolle Option sein. In Kombination mit dem langfristigen Stromertrag der Anlage entsteht ein steuerlicher und ökologischer Vorteil zugleich.
Wichtig ist jedoch: Die Details zählen. Wer die iab voraussetzungen genau kennt und die Planung professionell begleitet, kann Fehler wie eine IAB-Auflösung vermeiden.
Dieser Beitrag ersetzt keine steuerliche Beratung.