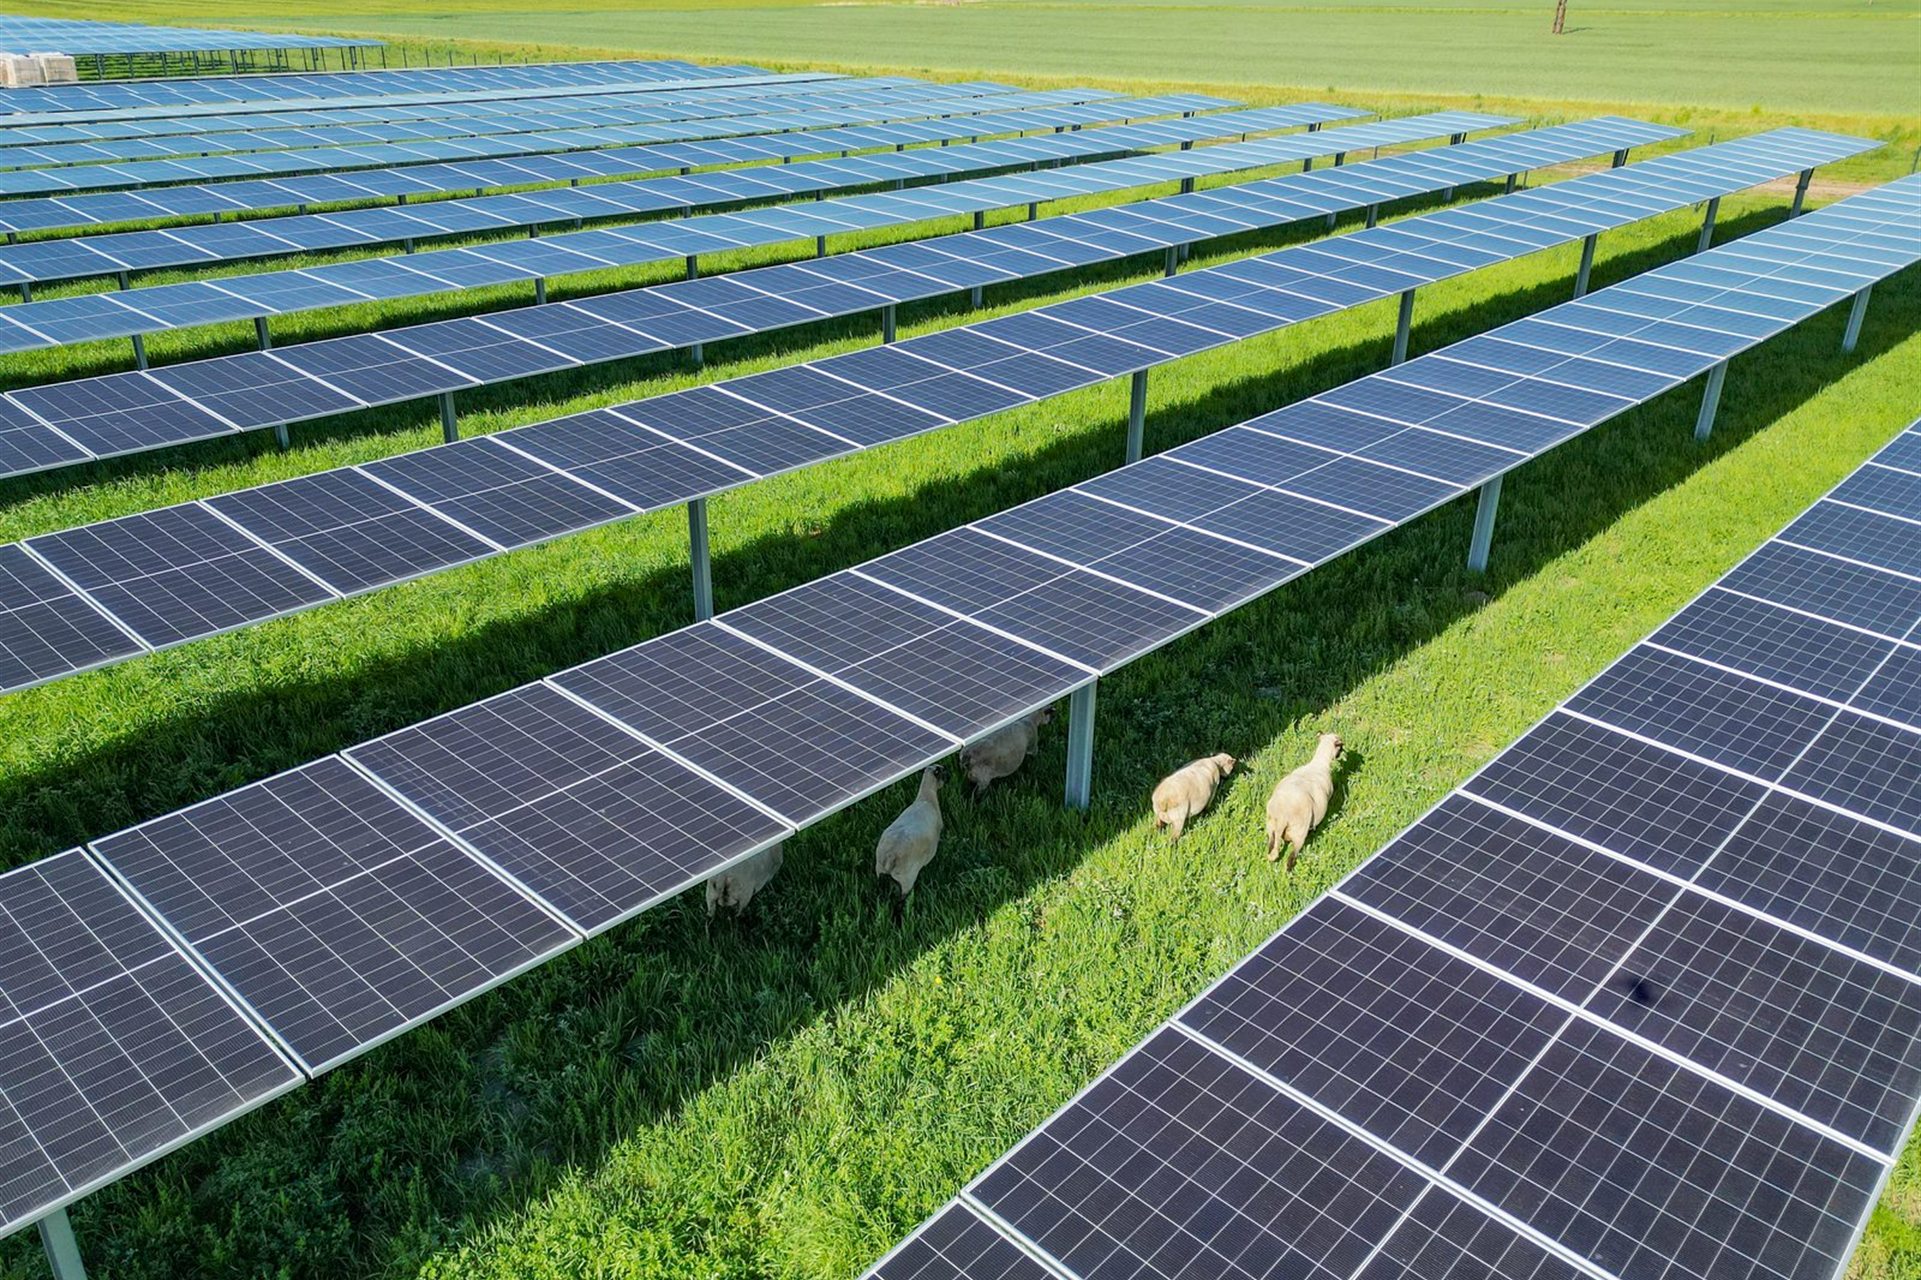
Photovoltaik ist längst mehr als ein Beitrag zur Energiewende. Für viele Unternehmer, Selbstständige und Landwirte bietet sie eine Kombination aus Stromertrag und IAB – insbesondere durch die Nutzung des Investitionsabzugsbetrags. Wer klug plant, kann mit einer Solaranlage Strom produzieren und einspeisen oder selbst nutzen.
Was bedeutet eigentlich IAB?
Der Investitionsabzugsbetrag, kurz „IAB“, ist ein Instrument aus dem deutschen Steuerrecht, das es Betrieben erlaubt, bereits vor der eigentlichen Anschaffung einen Teil der geplanten Anschaffungskosten steuermindernd geltend zu machen. Das heißt: Sie planen heute eine Photovoltaikanlage – und können schon im aktuellen Geschäftsjahr den IAB ansetzen, obwohl die Anlage noch gar nicht installiert wurde.
Wie funktioniert der IAB?
Das Prinzip ist einfach: $1Anschaffungskosten dürfen als Betriebsausgabe in der Steuererklärung angesetzt werden. Dabei kommt es nicht auf den tatsächlichen Kaufzeitpunkt an – entscheidend ist lediglich, dass die Anschaffung innerhalb von drei Jahren erfolgt.
Ein Beispiel:
Eine Freiberuflerin plant 2025 die Anschaffung einer Solaranlage im Wert von 150.000 €. Mit dem IAB kann sie bereits im Jahr 2024 75.000 € von ihrem Gewinn abziehen.
Stromertrag und IAB
Laufender Stromertrag: Einspeisevergütung oder Ersparnis durch Eigenverbrauch
Wer frühzeitig plant, kann den IAB nutzen – langfristig zählt der Stromertrag der Anlage.
Wer darf den Investitionsabzugsbetrag nutzen?
Die Regeln sind klar definiert – und die iab voraussetzungen gelten nur für bestimmte Unternehmensgrößen. Die wichtigsten Kriterien:
Der Betrieb darf nicht mehr als 200.000 € Gewinn im Jahr erzielen
Die geplante Solaranlage muss betriebsnotwendig sein
Die Anschaffung muss innerhalb von drei Jahren abgeschlossen werden
Sowohl Einzelunternehmen, Freiberufler, GbRs, kleine GmbHs als auch landwirtschaftliche Betriebe können den IAB nutzen. Entscheidend ist, dass die PV-Anlage dem Unternehmen zugeordnet wird – z. B. durch Eigenverbrauch im Betrieb oder Einspeisung über den Firmennamen.
Vorsicht bei der IAB Auflösung – Das sollten Sie vermeiden
Was passiert, wenn die Anschaffung nicht innerhalb von drei Jahren erfolgt? Dann greift die sogenannte iab auflösung. Das bedeutet:
Die steuerliche Wirkung aus dem Vorjahr wird nachversteuert
Eventuell fallen Zinsen an
Der Verwaltungsaufwand steigt
Ein solcher Fall kann eintreten, wenn z. B. Genehmigungen fehlen, die Netzzusage nicht rechtzeitig erfolgt oder Lieferschwierigkeiten auftreten. Die auflösung iab ist unangenehm – aber vermeidbar, wenn das Projekt frühzeitig und professionell aufgesetzt wird.
Ein Beispiel
Ein mittelständischer Metallverarbeiter mit einem jährlichen Gewinn von 180.000 € plant eine 120 kWp-Dachanlage mit Smart Solar. Die Anschaffungskosten: 168.000 €. Mithilfe des Steuerberaters setzt er bereits im Vorjahr einen IAB in Höhe von 84.000 € an.
Rechnerische Steuerwirkung: ca. $1 (vereinfachtes Beispiel)
Installation der Anlage im Folgejahr
Einspeisevergütung für eingespeisten Strom + langfristige Unabhängigkeit vom Strompreis
Keine iab auflösung, da alle Fristen eingehalten werden
Fazit: Der IAB wirkt im Vorjahr – vorausgesetzt, alle Fristen werden eingehalten.
Smart Solar: Von der Idee bis zur Anlage
Smart Solar begleitet Sie beim Bau Ihrer PV-Anlage.
Gerade der Investitionsabzugsbetrag kann bei einer frühzeitigen Planung den Unterschied machen.
Fazit
Photovoltaik lohnt sich mehrfach – für die Umwelt und Ihren Betrieb. Mit dem richtigen Partner lässt sich der IAB gezielt nutzen.
Die Kombination aus IAB und langfristigem Stromertrag macht eine PV-Anlage besonders interessant – insbesondere für Unternehmer, Selbstständige und Landwirte, die strategisch planen.
Dieser Beitrag ersetzt keine steuerliche Beratung.